ログイン

記事
資金調達・提携ニュース
スタートアップアクセスランキング
スタートアップヘッドライン
Powered by NewsPicks
【必見】アンソロピックの「上場計画」が異常すぎた
NewsPicks編集部・2026/10/01
picker iconpicker iconpicker iconpicker iconpicker icon
952Picks

picker icon
後藤 直義
NewsPicks 編集委員(ニューヨーク支局)
アンソロピックの株式上場ですが、非公開だった上場目論見書(S-1)を入手したメディアが、その異様な中身を報じ始めています。数字的な伸び方もさることながら、約80ページにわたってAIの巨大リスクを論じている点であり、もはやこのIPOは経済イベントではなく、社会変容やセキュリティリスクを真剣に論じる、歴史的なイベントになっているように感じます。
NewsPicks編集部・2026/10/03
picker iconpicker iconpicker iconpicker iconpicker icon
466Picks

picker icon
森川 潤
NewsPicks NY支局長
アンソロピック(とOpenAI)の「AI作り」をめぐり、かなり知られざる部分が一気に見えてきましたので、改めて掘り下げています。
picker icon
滝口 亜希
NewsPicks編集部 記者
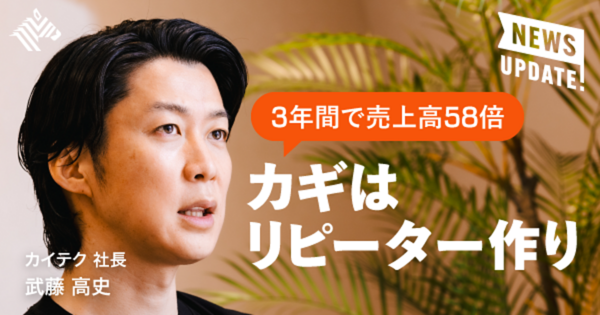
私は当時100歳だった祖母が特別養護老人ホームのお世話になり、現在97歳の祖母が有料老人ホームに入居しています。 まず、一人暮らしが難しくなった祖母を施設で見守っていただけるのは、大変ありがたいです。ただ、月に数回面会に行く程度の私でも、人手不足を感じる場面に何度か出くわしました。 本来ケア内容に入っているはずの爪切りをする人手がなく、爪が伸びっぱなし(なので、面会に行った家族が爪切りをしています)。部屋で転んで職員さんを呼んでも、なかなか来てもらえない。 もう1人スタッフさんがいれば…と思う反面、大切な家族のケアをお願いする以上は誰でもいいわけではなく、介護スキルの乏しい人にあたるなどして事故が起きてしまったらどうしようという心配もあります。 スポットワークというと、ワーカーが毎回違う現場を渡り歩くイメージが強く、正直、介護とはかなり相性が悪いのではないかと思っていました。 ところが、カイテクはスポットワークではあるものの、顔なじみのワーカーが複数回同じ事業所で働くケースが多いというのです。 同社が目指すのは、「⼀時的な人手の補充」にとどまらない、「地域の専⾨職ネットワーク作り」。では、どうやってそれを可能にしているのでしょうか。 創業者でもある武藤高史社長に取材しました。
Forbes JAPAN・2026/10/02
picker iconpicker iconpicker iconpicker icon
16Picks

picker icon
山内 怜史
株式会社Sun Asterisk AIストラテジスト | Biz x Tech x Creative | シニアビジネスデザイナー
AIストラテジストの観点からコメントします。 記事によれば、6.6兆円の損失のうち、事業そのものの赤字は1.26兆円です。損失の大部分は、グーグルとアマゾンに渡す約束の株が値上がりした分を、帳簿上の損失にしたものです。 同じ値上がりは、出資した側では利益になります。アマゾンの4〜6月期の純利益は626億ドルに跳ね上がり、その大部分がアンソロピック株の値上がり分でした。 さらに、アンソロピックが今後10年でAIインフラに投じる5180億ドルで、最も恩恵を受けそうなのも両社のクラウドです。 つまり両社は、アンソロピックの評価額が上がるほど、株主として値上がり益を、計算資源の売り手として代金を、二重に受け取ります。6.6兆円の赤字は、出資者が仕入れ先も兼ねるこの関係を、アンソロピックの側から見た数字です。 Anthropicがなぜこれほどまでに成長しているのか?を最短で理解するための参考書籍を置いておきます👇 〜The Growth Engine of Anthropic〜 https://github.com/Leading-AI-IO/the-growth-engine-of-anthropic

picker icon
門前 太作
GARYO FINANCE 代表, CFA, CPA
このForbes記事は興味深いですが、かなりVC・投資家側から見たバリュエーションの議論に見えます。資金調達するスタートアップ側から見れば景色はかなり違うかもしれません。 私自身、スタートアップでCFOをしていた時に企業価値評価にDCFを使うことはほぼありませんでした。使うとしても、IPOを前提に株式やストックオプションの公正価値を試算するような場面が中心です。 スタートアップの財務で重要なのは精緻なCF管理によって必要なランウェイを確保しつつ、投資家に事業計画やKPIをきちんと開示することです。その上で、類似企業や類似取引のマルチプルを見ながら、成長投資に必要な調達額、資本政策、希薄化の許容度、そしてエグジットまでの時間軸などをダイナミックに判断します。 身の丈に合わないバリュエーションが付くと、後で苦労することもあります。高すぎる評価額で調達すれば希薄化は抑えられても、次回ラウンドではさらに高い評価額を正当化する必要があります。事業計画がそれに追いつかなければ、ダウンラウンドにつながることもあります。 また、未上場企業で報道されるバリュエーションの金額は、そのラウンドで発行される優先株などの価格を基準に算出されることが多く、清算優先権などの条件を考えれば必ずしも会社全体の経済価値と同じではありません。優先株などについた価格をそのまま会社全体の価値として捉える際には注意が必要です。 記事にある「ダンスを続ける」というのは主としてVCや投資家側の視点であり、会社側では必要なランウェイを確保しながら、希薄化、経営権、次回調達、エグジットまでの時間軸をどうバランスさせるかという別のゲームがあります。
もっと見る
国内スタートアップ
資金調達・提携ニュース
OpenStreet、ブランと業務提携 シェアサイクルサービス「HELLO CYCLING」に電動アシスト自転車を導入
事業提携
2026/10/04
OpenStreet株式会社
セレイドセラピューティクス、第三者割当増資を実施 シリーズB 2nd Closeにて4億円を調達
資金調達
2026/10/04
国内スタートアップ
アクセスランキング
company rank
LENZO株式会社